9월 FOMC를 앞에 두고 시장은 물가와 금리 쪽을 동시에 보고 있습니다. 미국 8월 CPI가 전년 대비 3.4% 올랐고, 이번 회의에서 25bp 인상 확률은 85%까지 반영됐습니다. 중동 분쟁으로 국제 유가가 100달러를 다시 넘었고, 국채 금리 상승과 정부 이자 부담이 겹치면서 위험자산은 일단 한 발 빼는 흐름입니다.
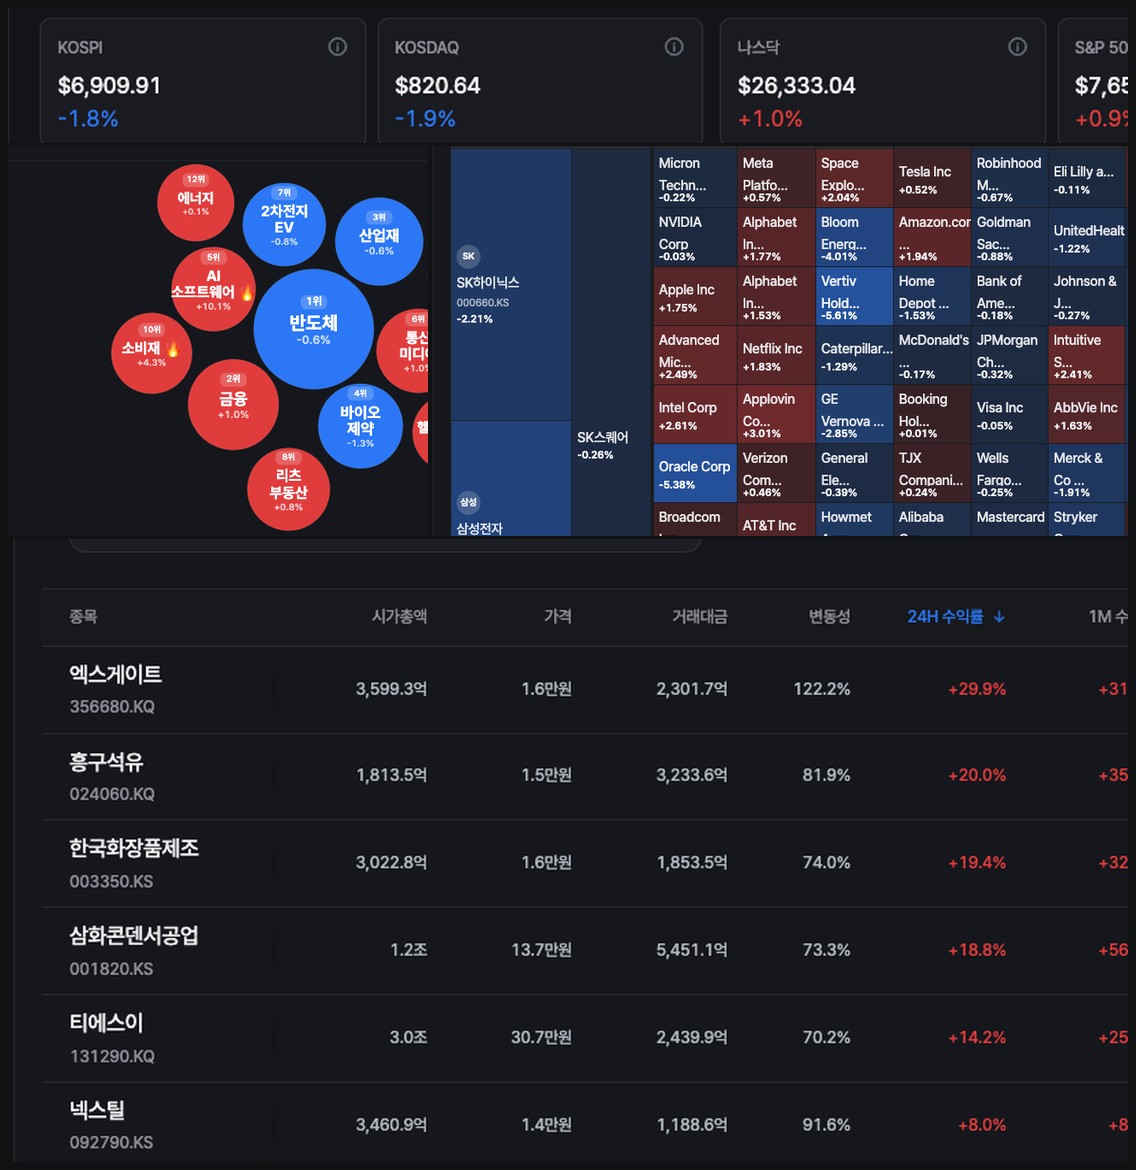
국내 주식은 금리 인상 우려와 반도체 약세가 겹쳐 코스피가 1.76%, 코스닥이 1.94% 빠졌습니다. 삼성전자는 3.53%, SK하이닉스는 2.21% 하락했습니다. 해외는 보합권에서 방향을 찾는 모습으로, 나스닥은 0.96%, S&P 500은 0.86% 올랐지만 니케이225는 1.72% 내렸습니다. 국내 ETF는 KODEX 코스닥150레버리지 −7.05%, KODEX 반도체 −5.86%로 낙폭이 컸고, 해외에서는 SOXL이 8.03%, TLT가 1.16% 하락했습니다. 가상자산 전체 시총은 3.38% 줄었고, 비트코인은 0.29% 오른 반면 이더리움은 0.43% 내렸습니다.
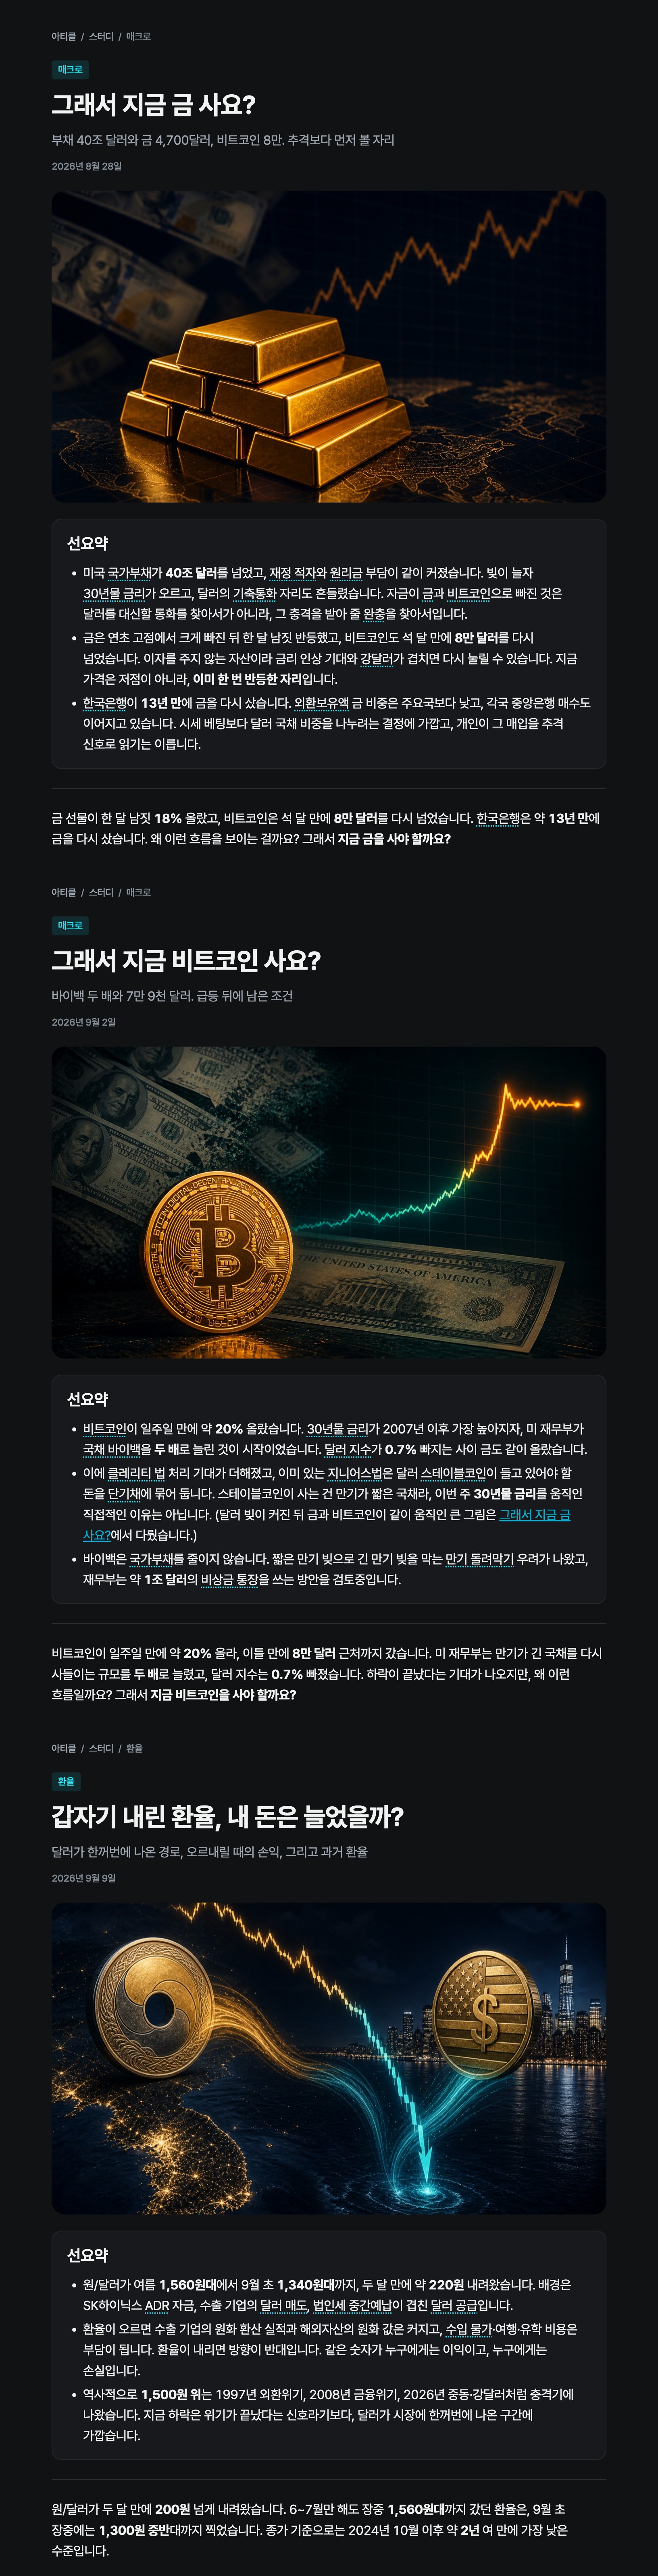
거시 지표는 금리와 유가가 먼저 움직였습니다. 미국 10년물 금리는 4.975%로 하루 +0.63%, 한 달 +6.26%, 3개월 +10.88%입니다. 2년물은 4.56%, 10년 실질금리는 2.55%로 하루 +3.66% 올랐습니다. 원/달러는 1,342.9원으로 하루 +0.14%지만 한 달 −5.22%, 3개월 −11.26%입니다. 달러 인덱스는 99.157로 보합입니다. WTI는 102.37달러로 하루 +2.32%, 한 달 +24.24%이고, 브렌트는 107.55달러입니다. 금 선물은 4,378.9달러로 하루 −0.68%, 구리는 6.531달러로 하루 −0.26%입니다. VIX는 15.84로 하루 −11.21% 내려 당일 변동성은 줄었지만, 일주일로는 +9.02%입니다.
달러는 금리 인상 기대가 가치를 받치고 있으나, FOMC 이후 방향에 따라 흔들릴 수 있습니다. 금은 실질금리 상승이 하방 압력으로 남아 있고, 유가는 중동 무력 충돌이 길어질지와 수급 차질 여부를 봐야 합니다. 구리는 글로벌 제조업 지표와 중국 수요 변화가 확인 포인트입니다. 하이일드 채권 ETF는 78.6달러로 일주일 −0.71% 움직였고, 유가 급등과 국채 금리 상승이 증시 하방 압력으로 겹쳐 있습니다.
기본 시나리오는 9월 FOMC에서 25bp 인상이 나가는 경우로, 단기 변동성이 커지고 국채 금리가 더 오를 수 있습니다. 낙관 쪽은 인상 뒤에 향후 인하 가능성을 시사하면 위험자산이 반등하고 달러 인덱스가 내려가는 경로입니다. 경계 쪽은 유가 추가 급등과 근원 PCE 전망 상향이 겹치면 주식 급락과 달러·금 선호가 강해지는 경로입니다. 코멘트의 자세는 방어적 관점 유지이며, 관심 자산은 에너지 관련주와 단기 국채, 방어 자산은 현금성 자산과 달러입니다. 확인할 조건은 9월 FOMC 정책 성명과 의장 기자회견, 8월 PCE 발표입니다.
매크로 코멘트는 시장을 해석하는 참고 자료이며, 특정 자산의 매수나 매도를 권하는 내용이 아닙니다.