미국 재무부가 장기 국채 바이백 규모를 늘리면서 시장에 잠시 한숨이 나왔습니다. 장기 금리가 하루 만에 내려가며 숨통이 트인 것처럼 보였지만, 월가에서는 재정적자와 물가 압력이 여전하다는 이유로 이 조치를 근본적인 해법으로 보지 않습니다. 유가는 대이란 제재 발표 이후 차익 실현이 나오며 일주일 넘게 이어지던 상승세를 접었고, 비트코인은 7만 9천 달러를 다시 넘기며 유동성 이슈와 맞물려 강세를 보였습니다. 위험자산과 채권이 예전과 다르게 움직이는 구간이라, 한 방향으로 베팅하기보다 상황을 지켜볼 때로 보입니다.
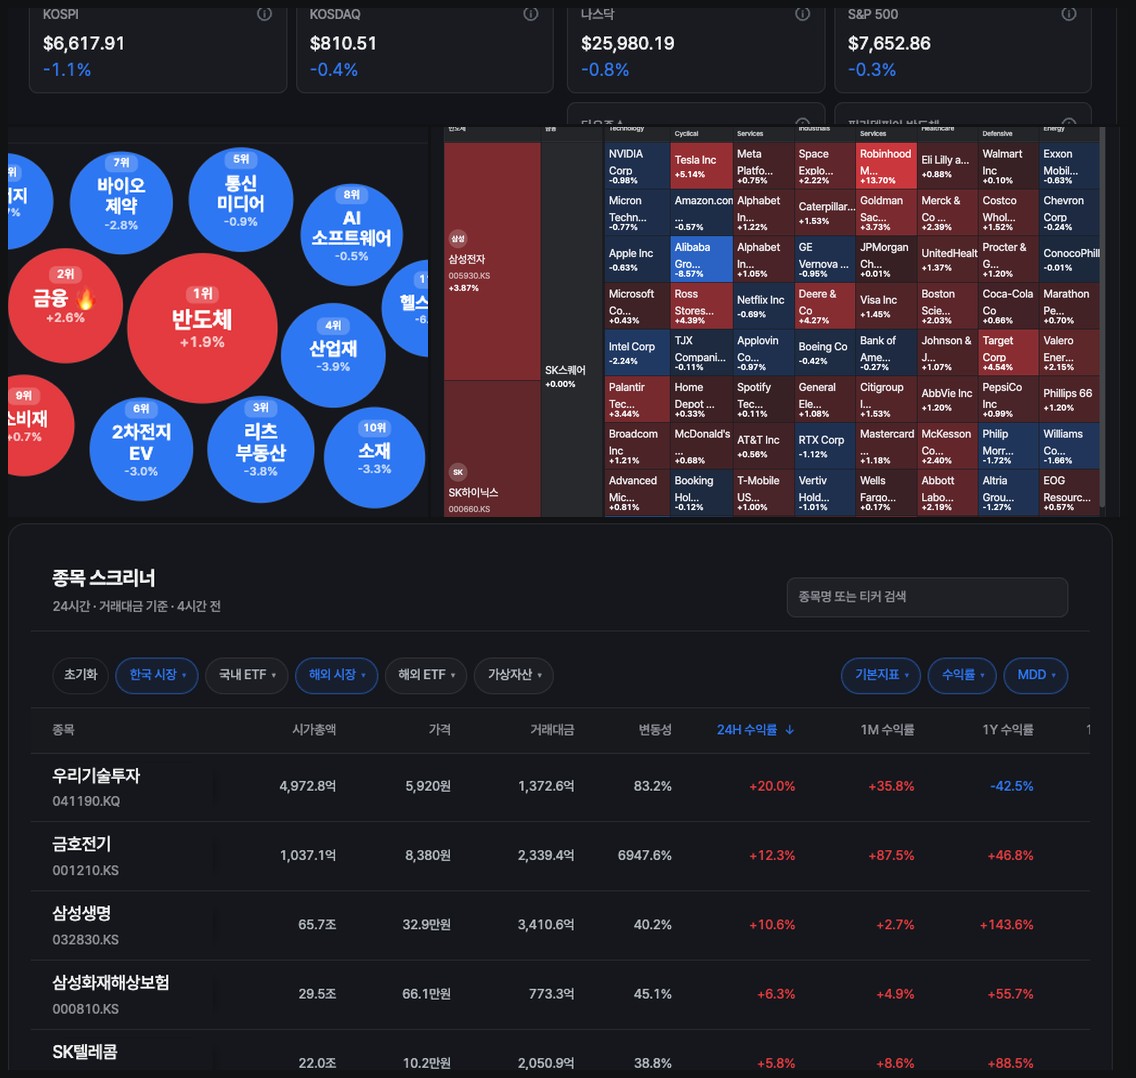
국내 증시는 반도체 약세가 지수 전체를 끌어내렸습니다. 코스피는 1.13%, 코스닥은 0.42% 하락했고, 삼성전기가 5.73% 빠지는 등 반도체 관련주가 부진했습니다. 반대로 우리기술투자는 약 20% 오르며 가상자산 관련주만 따로 움직였습니다. 미국도 비슷했습니다. 나스닥은 0.76%, S&P 500은 0.28% 하락했고, 필라델피아 반도체 지수는 2.7% 밀렸습니다. 테슬라가 5.14% 오르며 일부 대형주는 버텼지만, 시장 전체의 기조는 혼조에 가깝습니다. 국내 ETF에서는 코스닥과 2차전지 레버리지의 낙폭이 컸고, 해외에서는 비트코인·이더리움 현물 ETF가 6%대 상승한 반면 반도체 레버리지는 약했습니다.
거시 지표를 보면 온도 차가 더 분명합니다. 미국 10년물 금리는 4.70%로 하루 동안 0.72% 내렸지만, 10년 실질금리는 2.40%로 오히려 2.13% 올랐습니다. 명목금리가 내려가도 실질금리가 오르면 위험자산에는 부담이 됩니다. 원/달러는 1,383원대로 한 달 사이 6% 넘게 내려왔고, 달러 인덱스도 99선에서 약세 기조를 이어갔습니다. 금은 온스당 4,688달러로 한 달 만에 15% 이상 오르며 고점권을 지켰고, WTI는 배럴당 85달러 부근에서 이란 제재 이후 차익 실현이 나왔습니다. 구리는 파운드당 6.59달러로 횡보 중이고, VIX는 15.85로 하루 만에 4.76% 오르며 변동성이 다시 커졌습니다.
환율은 달러 약세 속에서도 하단이 단단하지 않습니다. 국민연금의 달러 매수가 강하지 않아 원/달러가 1,370원대를 깨면 외환당국 개입 여부가 다음 변수가 될 수 있습니다. 금은 지정학적 불확실성과 달러 약세가 겹쳐 버팀목 역할을 하고 있고, 원유는 중동 긴장이 다시 고조되는지를 봐야 합니다. 구리는 중국 경기와 글로벌 제조업 지표에 더 민감합니다.
기본 시나리오는 재무부 바이백이 유동성을 잠시 받쳐 주면서 장기금리가 크게 흔들리지 않고, 위험선호가 이어지는 그림입니다. 물가가 안정되고 금리 인하 기대가 커지면 나스닥과 가상자산이 한 번 더 오를 수 있고, 반대로 재정적자 우려가 커지거나 유가가 급등하면 금리가 다시 오르고 주식은 조정을 받으며 금 같은 안전자산으로 돈이 옮겨갈 수 있습니다. 지금은 비트코인·이더리움과 대형 기술주에 관심을 두되, 금과 우량 회사채로 중심을 잡아 두는 중립 관망이 맞습니다. 앞으로 확인할 지점은 미국 10년물이 4.7%를 지키는지, 중동발 유가가 다시 튀는지, 그리고 국민연금이 외환시장에 개입하는지입니다.
매크로 코멘트는 시장을 해석하는 참고 자료이며, 특정 자산의 매수나 매도를 권하는 내용이 아닙니다.