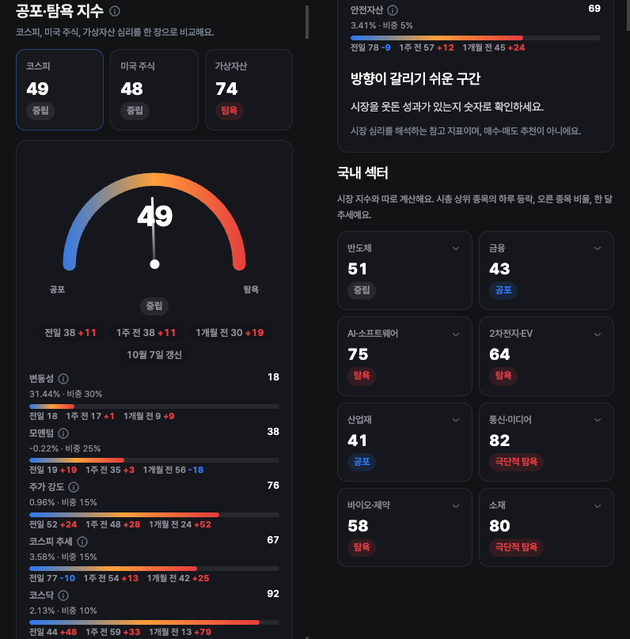
미국 10년물 국채금리가 하루 −0.79% 내리며 5.27%에서 고점 숨고르기에 들어갔고, AI 투자 열기와 유럽 재정 불안 진정이 위험자산 심리를 되돌리고 있습니다. 장기금리는 아직 5% 위에 있고, 10년 실질금리는 2.95%로 한 달 +21.40%, 석 달 +28.26%입니다. 태도는 중립적 위험 선호입니다. 크립토 공포·탐욕지수는 74(탐욕)로 전일 75에서 한 칸 내려왔고, 코스피는 49(중립, 전일 38), 미국 주식은 48(중립, 전일 45)입니다.
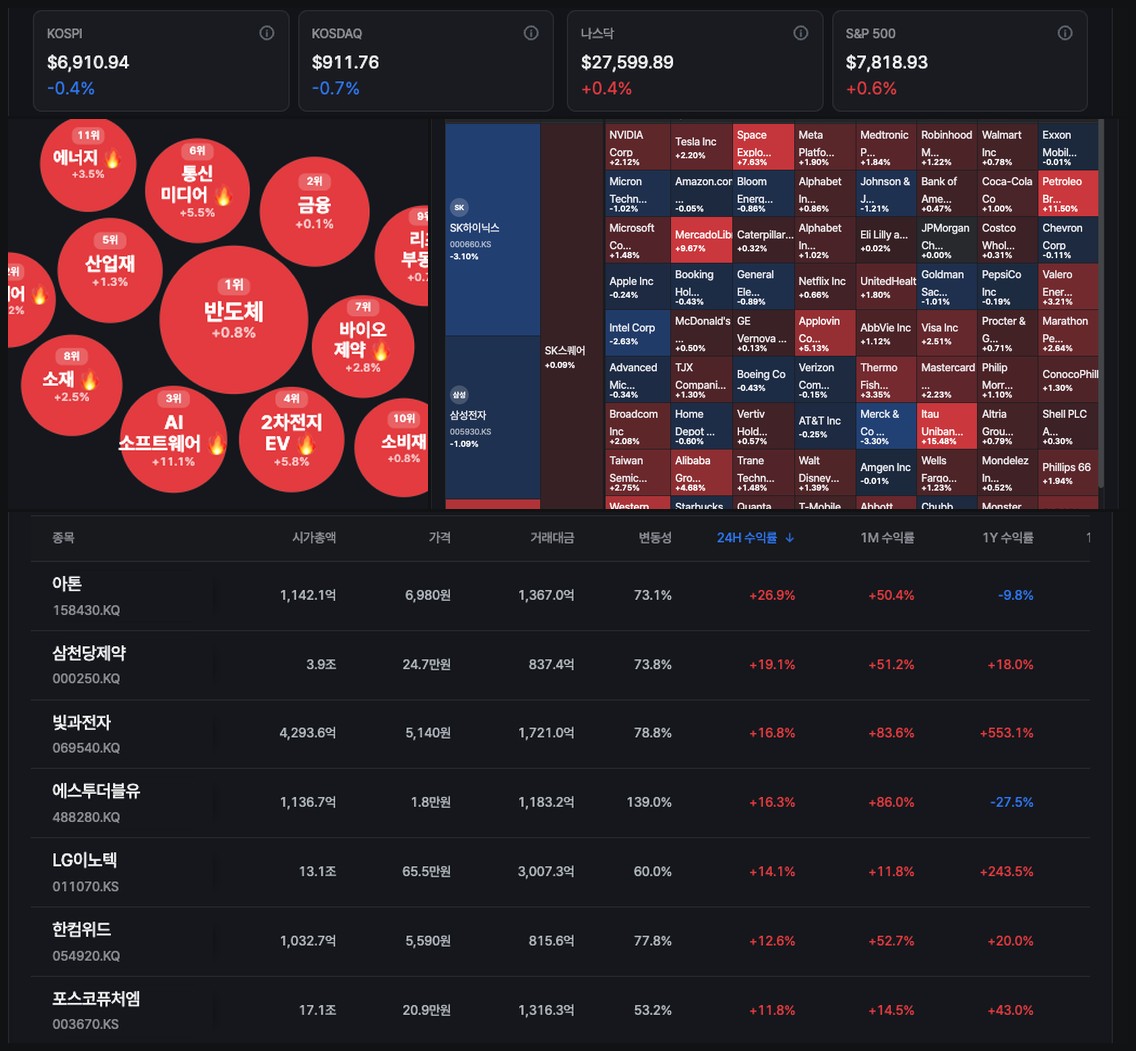
코스피는 0.89% 하락했고 코스닥은 2.98% 상승했습니다. 국내 섹터는 헬스케어 86, 통신·미디어 82, 소재 80이 극단적 탐욕이고 AI·소프트웨어는 75입니다. 반도체 대형주 변동성은 커졌습니다. KODEX 2차전지산업레버리지는 12.04%, 코스닥150 레버리지는 8.4% 올랐고, SK하이닉스 단일종목 레버리지 ETF는 7%대 하락입니다. 해외에서는 나스닥이 0.45%, S&P 500이 0.58% 오르며 장중 사상 최고치를 경신했습니다. 산업재 73, 커뮤니케이션 72, 금융 67, 필수소비재 66이 탐욕이고 부동산은 공포가 이어집니다. EWZ(브라질)는 12.54%, SOXL은 0.34% 상승했고 TLT는 0.48% 하락입니다. 비트코인은 8만 6천 달러를 넘긴 뒤 24시간 −0.26%이고, 가상자산 시가총액은 3.13% 줄었습니다. 크립토 심리는 탐욕 구간입니다.
미국 10년물은 5.27%(1주 +0.27%, 1개월 +10.14%, 3개월 +15.32%)이고, 2년물은 4.84%(1일 +0.21%, 1주 −1.63%)이며 2년-10년 금리차는 42.90bp입니다. 달러인덱스는 101.95(1일 +0.11%, 1개월 +2.81%)입니다. 원/달러는 1,339.08원으로 하루 +0.16%, 한 주 −0.85%, 석 달 −10.93%이고, 달러/엔은 158.40, 달러/위안은 6.70입니다. 금 선물은 4,189.70달러로 하루 +0.06%, 한 달 −6.41%, 석 달 +2.63%입니다. WTI는 90.30달러(1일 +0.96%, 1개월 −1.29%, 3개월 +22.82%), 브렌트유는 101.55달러(1일 +0.96%, 3개월 +30.16%)입니다. 구리 선물은 6.66달러로 한 주 +1.76%, 석 달 +9.98%입니다. VIX는 15.01로 하루 −3.29%, 한 주 −6.42%, 석 달 −11.18%입니다.
환율은 유럽 재정 불안이 잦아들고 미 금리 고점 인식이 생기면서 달러 강세가 완화되고, 원화가 소폭 회복되는 흐름입니다. 1,350원 돌파 여부와 엔/달러 변동을 확인합니다. 금은 달러 약세와 함께 지지를 받고 있으며, 실질금리 상승이 보유 매력을 바꾸는지가 변수입니다. 유가는 공급 우려와 수요 전망 상향이 겹쳐 있고, 중동 지정학 리스크와 EIA 가격 전망 수정이 다음 분기점입니다. 구리는 AI 데이터센터 수요로 견조하며, 글로벌 제조업 경기 지표를 함께 봅니다. 금리 하락과 달러 약세가 원화와 금을 동시에 떠받친다는 교차 신호의 확신은 중간입니다.
기본 시나리오는 장기금리가 5% 안팎에서 안정되고 AI 설비투자가 이어지면, 기술주가 완만히 오르고 신흥국으로 자금이 들어올 수 있다는 그림입니다. 낙관 시나리오는 물가 충격이 일시적이고 연준의 금리 인상 종료 신호가 분명해질 때 위험자산이 강하게 오르고, 달러인덱스가 내리며 원자재가 반등하는 쪽입니다. 경계 시나리오는 중동발 유가 급등과 관세 정책이 현실화되고 실질금리가 뛰면, 주식이 급히 조정되고 달러와 금으로 쏠리는 쪽입니다. 세 시나리오 모두 확신은 중간입니다. 관심 쪽은 AI·소프트웨어 관련 기술주와 신흥국 지수 ETF이고, 방어 쪽은 금과 단기 국채입니다. 미국 10년물이 5%를 지키는지, 중동발 유가, 주요국 중앙은행의 국채 보유량 변화를 같이 봅니다.
매크로 코멘트는 시장을 해석하는 참고 자료이며, 특정 자산의 매수나 매도를 권하는 내용이 아닙니다.